
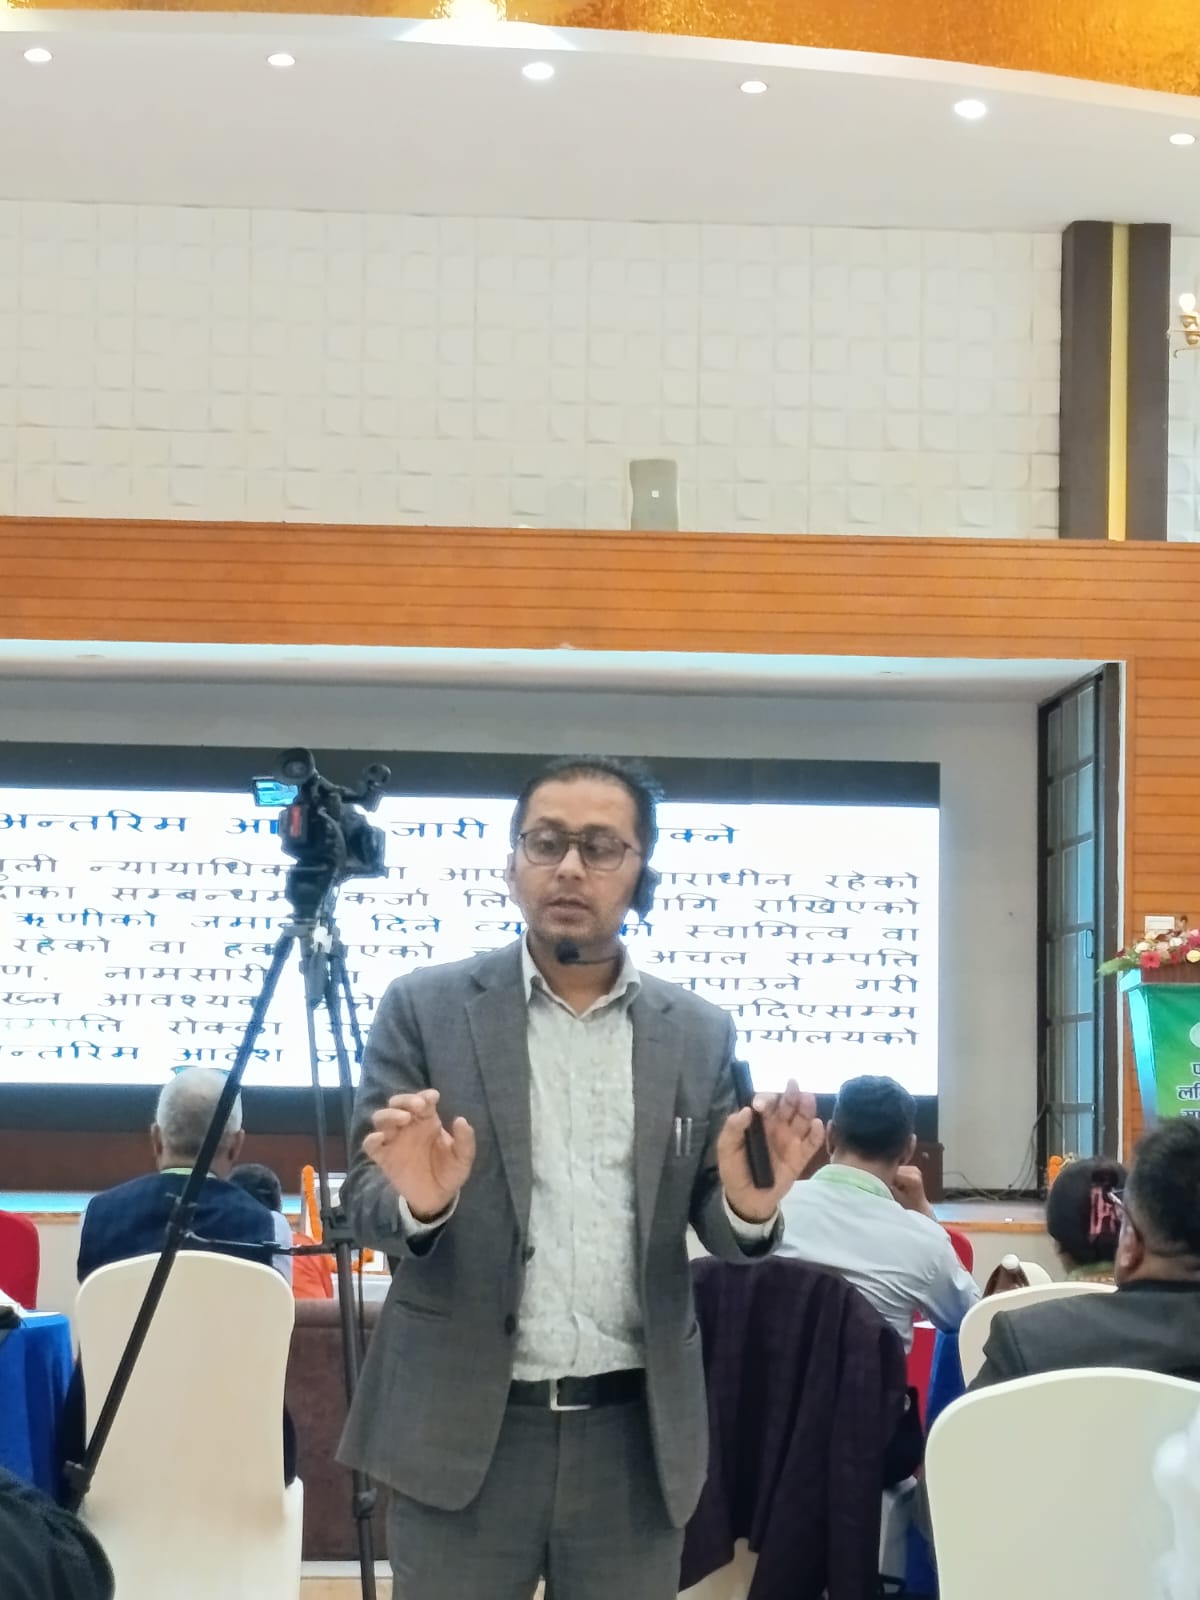
काठमाडौं । सहकारी संस्थाले ऋण लगानी गर्दा धितोलाई मात्र आधार बनाउनुभन्दा ऋणीको ऋण तिर्न सक्ने क्षमतालाई प्राथमिकतामा राख्नुपर्ने कर्जा असुली न्यायाधिकरणका सूचना अधिकृत नवीन मैनालीले बताएका छन्।
ललितपुर जिल्ला बचत तथा ऋण सहकारी संघले आयोजना गरेको पाँचौँ साकोस समिट–२०८३ मा ‘सहकारीमा भाखा नाघेको ऋण असुलीमा कर्जा असुली न्यायाधिकरणको भूमिका तथा कानुनी पक्ष’ विषयमा कार्यपत्र प्रस्तुत गर्दै मैनालीले धितोका आधारमा मात्रै ऋण लगानी गर्दा भविष्यमा असुलीमा समस्या आउन सक्ने बताएका हुन्।
उनका अनुसार विकसित मुलुकमा कतिपय अवस्थामा ऋण लिन धितो आवश्यक नपरे पनि ऋणीको ऋण तिर्न सक्ने क्षमतालाई भने महत्वपूर्ण आधार मानिन्छ। त्यसैले सहकारी संस्थाले ऋण लगानी गर्नुअघि ऋणीको आर्थिक अवस्था, आम्दानी, व्यवसाय तथा ऋण तिर्न सक्ने क्षमताको पर्याप्त विश्लेषण गर्नुपर्ने उनको भनाइ छ।

‘ऋण लगानीमै कमजोरी भयो भने असुलीमा समस्या आउँछ’
मैनालीले ऋण तिर्न सक्ने क्षमता नै नभएको व्यक्तिलाई ऋण दिएर पछि असुलीका लागि न्यायाधिकरणमा आउने अवस्था समाधानको उपाय नभएको स्पष्ट पारे।
“ऋण तिर्न सक्ने क्षमता नभएको व्यक्तिलाई ऋण लगानी गरेर उठाइदिन आग्रह गर्दै न्यायाधिकरणमा आउनुभयो भने त्यो सम्भव हुँदैन,” उनले भने।
उनका अनुसार कुनै व्यक्तिको आर्थिक क्षमताले सामान्यतया साइकल किन्न सक्ने अवस्था भए पनि उसले ठूलो ‘ड्रिम प्रोजेक्ट’ ल्याएको भरमा सहकारीले ऋण लगानी गर्नु जोखिमपूर्ण हुन्छ। परियोजना, आम्दानी र ऋणीको वास्तविक क्षमताको अध्ययन नगरी गरिएको लगानीले अन्ततः निष्क्रिय कर्जा बढाउने र असुलीमा समस्या निम्त्याउने उनको भनाइ छ।
ऋण लगानी गर्दा ऋणीसँगै एकाघरका परिवारको सम्पत्तिको विवरण समेत लिन सके भविष्यमा कर्जा असुलीमा सहयोग पुग्ने उनले बताए। यसका लागि सहकारी संस्थाले सदस्यबाट सम्पत्तिसम्बन्धी स्वघोषणा फाराम भराउने व्यवस्था गर्न सक्ने उनको सुझाव छ।
‘फाइभ सी’ विश्लेषण गर्न सुझाव
मैनालीले सहकारी संस्थाले ऋण लगानी गर्दा ‘फाइभ सी’ अवधारणालाई समेत विश्लेषण गर्नुपर्नेमा जोड दिए। ऋणीको चरित्र, क्षमता, पूँजी, धितो तथा परिस्थितिलगायतका पक्षको अध्ययन गरेर मात्रै ऋण लगानी गर्न सके कर्जा जोखिम कम गर्न सकिने उनको भनाइ छ।
उनका अनुसार कर्जा असुलीको समस्या ऋण भाखा नाघेपछि मात्र सुरु हुने होइन, ऋण लगानी गर्ने समयमै त्यसको आधार कमजोर भएमा असुलीको समस्या सिर्जना हुन्छ।
न्यायाधिकरणमा ५८८ मुद्दा
मैनालीका अनुसार कर्जा असुली न्यायाधिकरणमा हालसम्म ५८८ वटा मुद्दा दर्ता भएका छन्। तर ऋणी सदस्यको बैंक खाता रोक्का राख्न निवेदन दिने सहकारी संस्थाको संख्या भने १० वटा मात्रै रहेको उनले जानकारी दिए।
कर्जा असुलीको आधार नै ऋणीको आर्थिक क्षमता र सम्पत्तिसँग जोडिएको हुने भएकाले ऋणीको चल–अचल सम्पत्तिको विवरण पहिचान गर्न संस्थाहरूले सक्रियता देखाउनुपर्ने उनको भनाइ छ।
उनका अनुसार न्यायाधिकरणले हालसम्म १४८ वटा मुद्दा फैसला गरिसकेको छ। अहिलेसम्म ती फैसलाविरुद्ध कुनै पनि ऋणी उच्च अदालतमा गएको जानकारी आफूलाई नभएको उनले बताए।
त्यस्तै, ३० वटा मुद्दामा मिलापत्र गराई सहकारीको करिब ९ करोड रुपैयाँ असुली गराइएको र अन्य मुद्दाको फैसलाबाट समेत ८ करोड रुपैयाँभन्दा बढी रकम असुल भइसकेको उनले जानकारी दिए।
१२० दिनभित्र फैसला गर्ने व्यवस्था
जिल्ला अदालतमा विभिन्न प्रकृतिका मुद्दा हुने भएकाले सहकारीसँग सम्बन्धित कर्जा असुलीका मुद्दा टुंगिन समय लाग्ने भन्दै सहकारीका लागि छुट्टै कर्जा असुली न्यायाधिकरण गठन गरिएको मैनालीले बताए।
उनका अनुसार न्यायाधिकरणले मुद्दा दायर भएको १२० दिनभित्र फैसला गर्ने व्यवस्था रहेको छ। ऋणीले म्याद बुझेको अवस्थामा भने ९० दिनभित्र फैसला हुने व्यवस्था रहेको उनले जानकारी दिए।
न्यायाधिकरणको फैसलामा चित्त नबुझे उच्च अदालतमा पुनरावेदन गर्न सकिने र त्यसका लागि ३५ दिनको समय रहने व्यवस्था रहेको उनले बताए। ३५ दिनभित्र पुनरावेदन नपरेपछि फैसला कार्यान्वयनको प्रक्रिया अघि बढाउन सकिने उनको भनाइ छ।
कतिपय अवस्थामा मुद्दा दायर भएको बढीमा १० महिनाभित्र सहकारीले रकम फिर्ता पाउन सक्ने भए पनि त्यसका लागि ऋणीको चल–अचल सम्पत्तिको विवरण स्पष्ट रूपमा देखाउनुपर्ने उनले बताए। न्यायाधिकरणले आवश्यक प्रक्रियामार्फत ऋणीको चल–अचल सम्पत्ति बिक्री तथा बैंक खातामा रहेको रकम रोक्का गरी कर्जा असुली गर्न सक्ने व्यवस्था रहेको उनले जानकारी दिए।
एउटै विषयमा दुईवटा अदालतमा मुद्दा चल्न नसक्ने भएकाले जिल्ला अदालतमा विचाराधीन सहकारी कर्जा असुलीसम्बन्धी मुद्दालाई खारेज वा दरपिठ गराई कर्जा असुली न्यायाधिकरणमा ल्याउन उनले सुझाव दिए।
मुद्दा दर्ताअघि तीन चरणको स्मरणपत्र
कर्जा असुलीका लागि न्यायाधिकरणमा मुद्दा दर्ता गर्नुअघि सहकारी संस्थाले ऋणीलाई ३५, १५ र ७ दिनको म्यादसहित ऋण भुक्तानीको स्मरणपत्र दिनुपर्ने व्यवस्था रहेको मैनालीले बताए।
ऋणीले पत्र नबुझेमा राष्ट्रिय दैनिक पत्रिकामा सूचना प्रकाशन गर्नुपर्ने हुन्छ। ३५ दिनको अवधिमा समेत ऋण भुक्तानी नभए सञ्चालक समितिले निर्णय गरी सबै ऋणीको नाम एकमुष्ट दैनिक पत्रिकामा प्रकाशन गर्न सक्ने उनले बताए।
त्यसपछि पनि ऋण भुक्तानी नभए सञ्चालक समितिले एक जना सञ्चालक वा कर्मचारीलाई अख्तियारी दिएर न्यायाधिकरणमा मुद्दा दर्ता गर्न सक्ने व्यवस्था रहेको उनले जानकारी दिए।
न्यायाधिकरणमा पहिलो पटक मुद्दा दर्ता गर्दा आवश्यक सम्पूर्ण कागजातसहित उपस्थित हुनुपर्ने उनको भनाइ छ।
असुली शुल्क पनि तुलनात्मक रूपमा कम
मैनालीका अनुसार एक लाख रुपैयाँ कर्जा असुलीका लागि सुरुमा ०.२५ प्रतिशत शुल्क बुझाउनुपर्ने हुन्छ। ऋणी र सहकारीबीच मिलापत्र भए थप ०.२५ प्रतिशत तथा न्यायाधिकरणबाटै कर्जा असुली गर्नुपर्ने अवस्थामा कुल ऋणको १ प्रतिशत शुल्क लाग्ने व्यवस्था रहेको उनले बताए।
कर्जा लगानी गरेको पाँच वर्ष पूरा भएपछि मात्रै न्यायाधिकरणमा मुद्दा दर्ता गर्न पाइने र त्यसका लागि ऋण भाखा नाघेर खराब कर्जामा परिणत भएको हुनुपर्ने उनले जानकारी दिए।
उनका अनुसार दुई वर्षका लागि ऋण लगानी गरिएको अवस्थामा ऋणीले ऋण लिएको एक महिनापछि नै किस्ता भुक्तानी नगरे पनि निश्चित प्रक्रियापछि उक्त ऋण खराब कर्जामा परिणत हुन सक्छ।
सहकारी नियमावलीले कर्जा असुलीका लागि दुई वर्षको समय दिएको भए पनि समयमा कर्जा असुली न्यायाधिकरण गठन हुन नसक्दा पुराना ऋण असुलीमा समस्या देखिएको मैनालीले बताए। पुराना ऋण असुलीका लागि मन्त्रालयसँग थप तीन वर्षको समय माग गरिएको समेत उनले जानकारी दिए।
धितो नभए पनि असुलीको कानुनी बाटो
ऋण लगानी गर्दा कुनै जमानी वा धितो नराखिएको अवस्थामा समेत संस्थाले एक सय रुपैयाँ जरिवाना तिरेर कर्जा असुलीसम्बन्धी मुद्दा दर्ता गर्न सकिने व्यवस्था रहेको उनले बताए।
ऋणीबाट रकम असुल हुन नसकेको अवस्थामा ऋणीको जायजेथाबाट समेत कर्जा असुली गर्न सकिने उनले जानकारी दिए।
जिल्ला अदालतमार्फत कर्जा असुली गर्दा कुल ऋणको ७ प्रतिशतसम्म खर्च लाग्न सक्ने भए पनि कर्जा असुली न्यायाधिकरणमार्फत तुलनात्मक रूपमा न्यून शुल्कमा छोटो समयभित्र प्रक्रिया टुंग्याउने व्यवस्था रहेको मैनालीको भनाइ छ।
उनले सहकारी संस्थालाई कर्जा असुलीका लागि न्यायाधिकरणमा मुद्दा लैजानुभन्दा पहिले नै ऋण लगानीको आधार बलियो बनाउन, ऋणीको वास्तविक क्षमता पहिचान गर्न र आवश्यक कागजात तथा सम्पत्तिको विवरण व्यवस्थित राख्न सुझाव दिएका छन्।
अर्थात्, सहकारीको कर्जा असुलीको प्रभावकारी उपाय मुद्दा परेपछि खोज्नेभन्दा ऋण लगानी गर्दाकै समयमा सही ऋणी पहिचान गर्नु रहेको उनको प्रस्तुतिको मुख्य सन्देश थियो।
Comment